
La gestion de patrimoine est souvent associée aux placements financiers ou à l’optimisation fiscale. Pourtant, la réalité est bien plus large.
Tout au long de la vie, chacun prend des décisions qui ont un impact sur son patrimoine : acheter sa résidence principale, préparer la retraite, financer les études des enfants, investir dans l’immobilier, protéger ses proches ou organiser la transmission de ses biens.
La gestion de patrimoine consiste précisément à donner une cohérence à l’ensemble de ces décisions. Elle permet d’analyser une situation dans sa globalité afin de définir des objectifs clairs et de mettre en place des stratégies adaptées à chaque étape de la vie.
Parce que chaque situation est différente, il n’existe pas de solution universelle. Une stratégie patrimoniale pertinente repose toujours sur un équilibre entre les projets personnels, les contraintes familiales, la fiscalité, le niveau de risque acceptable et l’horizon de temps.
Qu’est-ce que la gestion de patrimoine ?
La gestion de patrimoine regroupe l’ensemble des réflexions et des actions visant à construire, développer, protéger, transmettre ou utiliser un patrimoine dans les meilleures conditions possibles.
Contrairement à certaines idées reçues, elle ne concerne pas uniquement les personnes disposant d’un patrimoine important. Dès lors qu’une personne possède des revenus, de l’épargne, un bien immobilier ou des projets à financer, elle est déjà confrontée à des problématiques patrimoniales.
Le patrimoine lui-même peut prendre différentes formes :
- le patrimoine financier (épargne, placements, assurance-vie, PER, comptes-titres, etc.) ;
- le patrimoine immobilier (résidence principale, investissement locatif, SCPI, immobilier professionnel, etc.) ;
- le patrimoine professionnel (entreprise, parts sociales, fonds de commerce) ;
- les droits sociaux et les revenus futurs, notamment liés à la retraite.
La gestion de patrimoine consiste donc à organiser l’ensemble de ces éléments pour qu’ils servent efficacement les objectifs de vie de leur détenteur.
Pourquoi mettre en place une stratégie patrimoniale ?
Un patrimoine se construit rarement par hasard. Les choix réalisés aujourd’hui peuvent produire leurs effets pendant plusieurs années, voire plusieurs décennies. Une décision prise dans un contexte favorable peut devenir inadaptée quelques années plus tard si la situation familiale, professionnelle ou fiscale évolue.
Mettre en place une stratégie patrimoniale permet de prendre du recul sur sa situation et d’anticiper les étapes importantes de la vie.
Cette démarche vise notamment à :
- donner une direction cohérente à son patrimoine,
- éviter les décisions prises dans l’urgence,
- optimiser l’utilisation de l’épargne disponible,
- anticiper les conséquences fiscales,
- préparer les projets futurs,
- protéger les proches en cas d’aléa.
Une stratégie patrimoniale efficace n’est pas figée. Elle évolue avec les objectifs, les revenus, la composition familiale et les changements réglementaires.
Quels sont les principaux objectifs patrimoniaux ?
Chaque personne possède ses propres priorités. Certains souhaitent développer leur patrimoine, d’autres cherchent avant tout à sécuriser leur avenir ou à préparer la transmission à leurs enfants. Dans la pratique, plusieurs objectifs reviennent régulièrement.
Construire et développer son patrimoine
Constituer un patrimoine permet de préparer l’avenir tout en gagnant progressivement en autonomie financière. Cette démarche peut prendre différentes formes selon les capacités d’épargne, l’âge ou les objectifs poursuivis. L’enjeu consiste souvent à trouver le bon équilibre entre sécurité, disponibilité des capitaux et potentiel de performance.
Les étapes pour construire et développer son patrimoine reposent sur des choix d’épargne et d’investissement qui doivent tenir compte du profil de chaque investisseur, de son horizon de placement et de sa tolérance au risque. Ces choix peuvent évoluer au fil des années, en fonction des ressources disponibles, de la situation personnelle et des priorités financières.
Réduire la pression fiscale
La fiscalité représente un sujet central dans de nombreuses stratégies patrimoniales. L’objectif n’est pas de rechercher des montages complexes mais d’utiliser intelligemment les dispositifs prévus par la réglementation afin d’éviter une fiscalité inutilement pénalisante.
Selon la situation, plusieurs solutions pour réduire la pression fiscale peuvent être envisagées : investissements immobiliers, épargne retraite, assurance-vie, organisation du patrimoine familial ou choix du mode de détention des actifs. Leur pertinence dépend des objectifs poursuivis, de la situation personnelle et des conséquences fiscales à court et à long terme. Une réflexion fiscale cohérente doit tenir compte de l’ensemble de ces paramètres, sans se limiter à la seule recherche d’une réduction d’impôt.
Investir dans l’immobilier
L’immobilier occupe une place importante dans le patrimoine des ménages français. Qu’il s’agisse d’acquérir sa résidence principale, de développer un patrimoine locatif ou de diversifier ses investissements, l’immobilier répond à des objectifs multiples : création de revenus complémentaires, valorisation du capital, préparation de la retraite ou transmission.
Chaque projet mérite toutefois une analyse approfondie prenant en compte la fiscalité, le financement, le rendement potentiel et les contraintes de gestion. Le choix d’une stratégie d’investissement immobilier dépend également de la situation patrimoniale de chacun, de son horizon de placement et des objectifs qu’il souhaite atteindre à long terme.
Préparer sa retraite
L’allongement de l’espérance de vie et les évolutions du système de retraite conduisent de nombreux actifs à anticiper davantage cette étape de leur vie. Préparer sa retraite consiste à construire progressivement des ressources complémentaires qui viendront s’ajouter aux pensions obligatoires.
Plus l’anticipation est précoce, plus les efforts financiers nécessaires sont généralement limités. Cette préparation peut s’appuyer sur plusieurs outils patrimoniaux, dont l’assurance-vie, l’immobilier ou encore le plan d’épargne retraite. Le choix des solutions dédiées à la préparation de la retraite dépend notamment de l’âge, de la capacité d’épargne, de l’horizon de placement et du niveau de revenus souhaité une fois l’activité professionnelle terminée.
Protéger sa famille et son patrimoine
Un patrimoine ne sert pas uniquement à investir ou à préparer l’avenir. Il constitue également un outil de protection. Un accident de la vie, une incapacité de travail, un décès prématuré ou une perte importante de revenus peuvent fragiliser durablement l’équilibre financier d’une famille.
La protection patrimoniale repose notamment sur les assurances, la prévoyance, l’organisation juridique du patrimoine et certains choix de détention des actifs. Anticiper ces risques et mettre en place des dispositifs pour protéger sa famille et son patrimoine permet de limiter les conséquences financières des imprévus, tout en tenant compte de la situation familiale et des besoins de chaque foyer.
Organiser la transmission de son patrimoine
La transmission constitue souvent l’aboutissement d’une stratégie patrimoniale construite sur plusieurs années. Préparer sa succession ne consiste pas uniquement à réduire les droits de succession. Il s’agit également d’assurer la bonne répartition du patrimoine, de protéger certains proches et de préserver l’harmonie familiale. Plus cette réflexion est menée en amont, plus les possibilités d’organisation sont nombreuses.
L’assurance-vie, la donation, le démembrement de propriété ou certaines structures de détention permettent d’organiser la transmission de son patrimoine. Le choix de ces outils dépend des biens détenus, de la situation familiale et des objectifs poursuivis. Ils peuvent notamment faciliter la transmission progressive d’un capital ou renforcer la protection du conjoint.
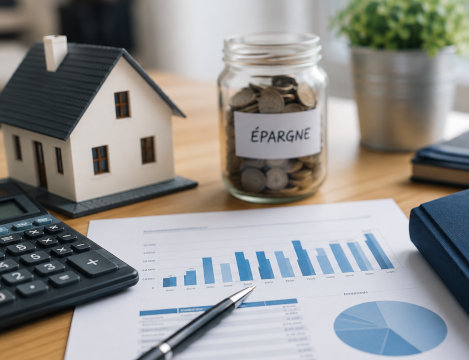
Pourquoi réaliser un bilan patrimonial ?
Avant de mettre en place une stratégie, il est indispensable de disposer d’une vision claire de sa situation.
Le bilan patrimonial permet de réaliser un état des lieux complet du patrimoine, des revenus, des charges, de la fiscalité, des financements en cours et des objectifs personnels.
Cette analyse met souvent en évidence des opportunités d’amélioration, mais également certains risques ou incohérences qui peuvent passer inaperçus au quotidien.
Le bilan patrimonial constitue ainsi le point de départ de toute réflexion patrimoniale sérieuse. Il permet de prendre des décisions éclairées en s’appuyant sur des données objectives plutôt que sur des impressions ou des conseils génériques.
L’accompagnement d’un conseiller en gestion de patrimoine
La gestion de patrimoine fait intervenir de nombreuses disciplines : finance, immobilier, fiscalité, retraite, prévoyance, transmission ou financement.
Face à cette diversité de sujets, il peut être difficile d’identifier seul les solutions les plus adaptées à sa situation.
Le rôle d’un conseiller en gestion de patrimoine consiste à apporter une vision globale et à aider ses clients à prendre des décisions cohérentes avec leurs objectifs de vie.
L’accompagnement débute généralement par une phase d’analyse approfondie permettant de comprendre la situation patrimoniale, familiale et professionnelle. À partir de ce diagnostic, des recommandations peuvent être formulées afin de construire une stratégie personnalisée et évolutive.
Au-delà du conseil ponctuel, la gestion de patrimoine s’inscrit souvent dans la durée. Les besoins évoluent, les projets changent et la réglementation se transforme régulièrement. Un suivi périodique permet alors d’adapter les stratégies mises en place afin qu’elles restent pertinentes au fil du temps.
L’objectif n’est pas simplement de sélectionner des produits ou des investissements. Il s’agit avant tout de donner du sens au patrimoine et de le mettre au service des projets de vie.
Construire votre stratégie patrimoniale
Bénéficiez d’un accompagnement personnalisé pour construire une stratégie d’épargne et d’investissement adaptée à vos objectifs.